¿Hay luz al final del túnel? Los ajustes macroeconómicos: Del equilibrio E al punto H
Is there light at the end of the tunnel? Macroeconomic adjustments: From equilibrium E to point H.
Alejandro NaclerioLa economía es una ciencia social cuyas hipótesis --sesgadas por un paradigma histórico, ideológico y político-- son aplicables en determinadas circunstancias y, no universalmente válidas. Tal vez tengamos que pedir disculpas a los jóvenes que se deciden por el tedioso camino de estudiar “economía”, quienes entusiastamente inician su formación creyendo que van a aplicar y replicar métodos unívocos capaces de garantizar resultados inapelables. Es lamentable tener que informarles que no es así; las recetas mágicas de ajuste fiscal, de desregulación absoluta, de apertura indiscriminada, etc., recomendadas por la visión teórica dominante puede fallar; es más, en el caso de la economía argentina han fallado de manera recurrente.
Un ejemplo emblemático, de esta anomalía, es la crisis de 2001; la caída de la convertibilidad ocurrió luego de hacer “todo bien” según lo que se aprende en los más prestigiosos centros académicos. Con el objeto de marcar esta contradicción entre teoría y realidad, en este artículo, utilizaremos un modelo simple de demanda agregada en economía abierta, con tipo de cambio fijo, para analizar el ajuste automático de mercado aplicado durante la convertibilidad, en especial en su etapa final luego de comenzada la recesión a fines de 1998. Al final referiremos a las salidas de las crisis, históricamente viciadas por la problemática cambiaria para concluir sobre el fracaso del ajuste automático y la necesidad de otras teorías para entender el funcionamiento de la economía argentina.
La hipótesis central de este trabajo es: la aplicación de políticas de ajuste automático y/o estructural,1 generan un costo recesivo demasiado alto, que no se compensa con el crecimiento sostenido.
Más aún, sostendremos que los ajustes estructurales implementados, etiquetados de política anti-inflacionaria, han fracasado (más temprano o más tarde) y sólo han generado desindustrialización, recesión y más pobreza.
Una explicación de por qué se acude sistemáticamente a políticas que han fracasado, se entiende en el sustento epistemológico que conduce a la construcción y aplicación de teorías equivocadas. En este marco, creemos indispensable marcar la base filosófica que sostiene el ajuste automático de mercado contraponiéndolo a teorías basadas en el holismo metodológico2, que se presentan como más aptas, al menos para explicar las crisis. Para ello, es necesario preguntarnos: ¿Qué variables elegimos y desde qué ideología las relacionamos? A tal fin, diferentes vertientes constituyen el armazón teórico sobre los cuales se procesan las hipótesis y se llegan a determinadas conclusiones. Desde esta perspectiva, no sólo es necesario considerar la tradición neoclásica monetarista basada en el positivismo y el falsacionismo (Friedman 1966, Blaug 1985)3; sino también la dinámica económica y la historicidad de los hechos (Meller 1978, Dobb 1974, Roll 1987),4 cuestionando los óptimos formalmente inapelables, ya que el “equilibrio óptimo”5 se sostiene en hipótesis que, tal como lo plantea la Teoría General de Keynes (1936): “…sus enseñanzas engañan y son desastrosas si intentamos aplicarlas a los hechos reales” (p. 23).
Más aún, la considerada “Economía Científica Neoclásica” 6 se basa en presumidas técnicas desposeídas de ideología por más que las conclusiones se deriven de hipótesis iniciales que dependen de cierto sesgo ideológico7. Aquí, en contrario, plantearemos nuestros argumentos reconociendo que todas las teorías cuentan, de alguna forma, con mayor o menor implicación del sujeto respecto del objeto estudiado, motivo por el cual las políticas económicas, que surgen de las mentes formateadas de los economistas, resultan imposibles de desideologizar. Tal como plantea Keynes (1936): “Los hombres prácticos que se creen exentos de cualquier influencia intelectual, son generalmente esclavos de algún economista difunto” (p. 337).
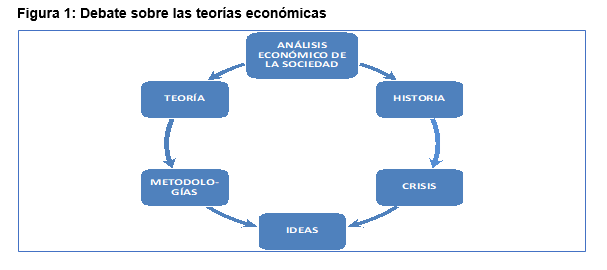
Podríamos, entonces, plantear una divergencia entre quienes asimilan la economía a una cuasi ciencia dura versus quienes la relativizan como una ciencia social, lo cual genera un debate muy intenso respecto de la política económica que aplican los Estados. Si aceptamos la diversidad de enfoques, las ideas asociadas a teorías se van relacionando con los hechos a medida que las crisis van impidiendo explicar los eventos históricos. En particular, cuando las crisis reales son muy agudas y estructurales (por ejemplo: la crisis de la década de 1870, la de 1930; la del 2008; o la de 2001 en Argentina) las teorías ortodoxas también entran en crisis. Luego, el análisis económico de las sociedades recorre dos caminos paralelos por un lado el camino de la historia y sus crisis y por el otro el camino de las teorías y sus metodologías. Ambos caminos confluyen en la ideología, o como lo señala Dobb (1974) en la forma de ver el mundo que se impone socialmente; y también, en los tiempos que corren podríamos agregar la forma de ver el mundo que se impone comunicacionalmente. Este argumento lo vemos en la figura 1 donde se resume el circuito metodológico / ideológico que debiera tenerse en cuenta a la hora de plantear las hipótesis, lo cual hecha por tierra las pretensiones de neutralidad de los economistas; en realidad de los economistas que se auto-perciben neutrales (y, también, los que con honestidad intelectual admiten que no lo son), y que fueron adoctrinados por alguna escuela de pensamiento.
Entonces, cada lente teórico surge de circunstancias diversas, por lo general aplicable a alguna situación que es menester resolver mediante el uso de la política. En particular, cuando se analizan los ajustes de mercado, la teoría ortodoxa no puede explicar, entre otras, la crisis de 2001 en Argentina que se produce luego de una recesión de 13 trimestres consecutivos.
En general, las crisis recesivas devienen a la postre de una importante depreciación de la moneda local ya que el efecto ingreso es empobrecedor y la competitividad precio no mejora lo suficiente. Asimismo, cuando los gobiernos tratan de evitar la devaluación utilizando reservas del banco central, el faltante de divisas termina en un forzado salto cambiario, y en esos períodos la incertidumbre genera pánico colectivo de la clase media que se dolariza; lo cual, a su vez, es aprovechado por parte de grandes operadores que arbitran entre diferentes instrumentos financieros.
La salida de estas crisis, según la filosofía del ajuste automático es la adoptada por el Consenso de Washington y la del Fondo Monetario Internacional (FMI) que valiéndose de su rol de prestamista de última instancia recomienda (o impone): ajuste fiscal y monetario8 y por tanto ajuste de demanda agregada, generando recesión.9En el caso argentino, con la particularidad de aceptar, durante los años 1990, un sistema de tipo de cambio fijo.
1 Ajuste estructural refiere a las medidas del Consenso de Washington tal como lo planteó Williamson (1990) y que se transformaron en recetas adoptas por las instituciones globales. Ajuste automático refiere a la flexibilidad absoluta de precios y salarios en un modelo donde todas las variables ajustan sin intervención de la política de económica. La única política admitida es la desregulación y todas las medidas que defiendan los funcionamientos libres de los mercados. El ajuste automático está claramente en sintonía con el ajuste estructural.
2 Referimos al holismo metodológico contrapuesto al individualismo metodológico de la tradición marginalista. Entre otros trabajos que abordan esta temática ver Borrello (2006).
3 La economía main stream a partir de Friedman (1953) se vale del positivismo como la caracterización de la realidad (“la verdad”) mediante el contraste de hipótesis; además incorpora el falsacionismo (Popper, 1962), es decir que toda teoría es verdadera mientras no pueda ser refutada por lo que primero se formula la teoría independientemente de la realidad y luego se la valida. Con esta lógica, los supuestos (hipótesis auxiliares) sobre el comportamiento de los agentes son irrelevantes siempre que nos lleven a predicciones correctas. En otras palabras, desde esta visión, la economía puede valerse de supuestos falsos para llegar a conclusiones verdaderas; lo que justifica, por ejemplo, los supuestos irreales del modelo de competencia perfecta o del modelo de expectativas racionales.
4 En ciencias sociales es válido plantear métodos basados en la deducción lógica, más allá de la validación de hipótesis donde las teorías son aplicables y no necesariamente refutables. Por otro lado, los supuestos de los modelos que ayudan a una conexión lógica de los argumentos, tienen como objetivo simplificar el análisis, de ahí el “ceteris paribus” que se enuncia al relacionar variables, pero cuando el supuesto o la hipótesis utilizada está totalmente desconectada de la realidad, los resultados, si bien verdaderos, no son sólidos y por tanto cuestionables.
5Los modelos neoclásicos y monetaristas se basan en hipótesis a-históricas, a-sociales, a-políticas. En tal sentido sus predicciones fallan cuando se cambian los escenarios. Por ejemplo, el análisis neoclásico siempre debiera dar el mismo resultado (constante universal en los términos de Meller, 1978), por lo que el sistema de precios basado en la libre competencia debiera generar el mejor resultado posible (el equilibrio) en cualquier país y en cualquier momento histórico. En este artículo mostramos que, al menos, en la crisis de 2001, el modelo de ajuste automático no funcionó.
6 La economía del cálculo infinitesimal de los marginalistas y el principio de la utilidad marginal decreciente nace con los neoclásicos de la década de 1870, cuyos fundadores son: el inglés Stanley Jevons (1835-1882), el francés Leon Walrras (1834-1910) y el austríaco Carl Menger (1840-1921); y se concreta con la segunda generación encabezada por el británico Alfred Marshall (1842-1924). Asimismo, la filosofía del ajuste automático (revisada en este artículo) se acerca a la escuela austríaca de Menger y sus discípulos, Eugen Böhm-Bawerk (1851-1914) y Friedrich von Wieser (1851-1926) quienes basan sus estudios de la sociedad y el crecimiento económico en la propiedad privada, libertad absoluta de empresa y de mercado.
7 Dobb (1974), plantea la imposibilidad de escindir la ideología del argumento económico; lo que implica también la imposibilidad de separar la política económica del cálculo que se realice para la asignación eficiente de recursos. Dicho de otra manera, Dobb desecha la tesis de Friedman (Ibid.) que diferencia entre economía positiva y normativa.
8 Desde este enfoque, el banco central sólo puede emitir si hay respaldo en reservas de divisas, es decir sólo justifica pasivo monetario si el activo de su balance lo respalda; por tal motivo es recomendable la acumulación de reservas considerando que la emisión no respaldada es inflacionaria. Asimismo, desde esta visión se recomienda liberar el tipo de cambio, aunque sabiendo que, en el caso de las crisis argentinas, esta opción puede generar pánico financiero.
9Cabe aclarar que la convertibilidad monetaria, si bien se aleja de la lógica de ajuste y flexibilidad, era la piedra angular de la victoria contra los procesos inflacionarios de los 20 años que precedieron a su implementación en abril de 1991.
El síntoma de estas crisis recesivas, de alguna u otra forma, está asociado a las variaciones del tipo de cambio, lo cual constituye una problemática recurrente en, por lo menos el último medio siglo de la historia argentina.10 Es indudable, que el tipo de cambio juega un rol determinante tal como lo plantean los trabajos clásicos de Diaz-Alejandro (1963); Braun y Joy (1968) y Krugman y Taylor (1978) sobre los efectos distributivos y contractivos.11 El problema central es que los movimientos cambiarios o devaluaciones se traducen en movimientos de precios y crisis inflacionarias que pueden ser más o menos significativas dependiendo de los contextos macroeconómicos.12 Diamand (1973) identifica dos tipos de devaluaciones: 1) Devaluación como decisión del gobierno, correctora de precios relativos donde el objetivo es anular los efectos de la inflación anterior, lo que significa que primero hubo inflación y luego el gobierno decide devaluar para recuperar el nivel relativo de precios “habitual” (cerrar el espiral);13 2) Devaluación forzada donde el gobierno está obligado a devaluar; no decide ya que el banco central pierde el control por el inminente agotamiento de reservas.14
El punto crucial para Diamand (1973) es que la inestabilidad macroeconómica es consecuencia de una estructura productiva desequilibrada; donde las capacidades de generar divisas son insuficientes dados los bajos niveles de productividad relativa de la industria. Al mantener bajo el tipo de cambio por una apreciación artificial como suele ocurrir en varias etapas de la economía argentina, la industria va perdiendo competitividad; hasta que el nivel de ingreso se hace insostenible por el déficit de cuenta corriente, y deviene un proceso de corrección hacia arriba del tipo de cambio y/o devaluación.
La ortodoxia argentina, durante la década de 1990, acepta el rol clave del tipo de cambio como ancla inflacionaria, a tal punto que sus recetas para estabilizar la economía se orientaban a la desregulación y liberalización de precios, aunque manteniendo fijo el tipo de cambio; lo cual, como ya sabemos, se logró por medio de la convertibilidad entre base monetaria y activos de reserva del banco central.15 Si el objetivo era ganar competitividad la única forma de lograrlo era vía deflación y/o recesión.
Por otro lado, el modelo ajustaría automáticamente tanto por el lado de la balanza de pagos ya que el déficit de cuenta corriente se solventaría únicamente con entrada de capitales e inversión extranjera directa, como por el lado fiscal que sólo permitiría financiar déficit vía deuda, al estar vedada la emisión por la regla de convertibilidad.
2.1 El modelo: Ajuste automático con insuficiencia de divisas.
Para analizar la economía argentina planteamos un modelo de ajuste automático con insuficiencia de divisas, tipo de cambio fijo, libre movilidad de capitales financieros, y alto desempleo; tal como ocurrió en la etapa final de la convertibilidad: la crisis de 2001, caso que puede ser extrapolable, con algunas diferencias (no tan significativas), a otras crisis como la del 2018-19 o la del 2024 en adelante16.
2.1.1 Herramientas de análisis
Vamos a utilizar herramientas sencillas, que se presentan detalladamente en algunos manuales de macroeconomía para describir el proceso de ajuste automático.17
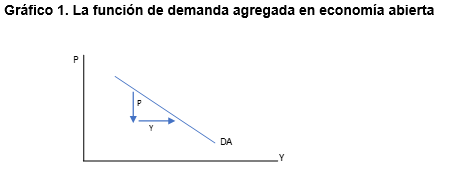
Dichas herramientas consisten en la demanda agregada obtenida a partir de los equilibrios de los mercados de bienes y monetarios que implica una relación inversa entre el índice de precios (P) e ingresos o producto (Y); así como una función de oferta agregada derivada a partir del mercado de trabajo y del nivel de empleo. En economía abierta sabemos, además, que la demanda agregada (DA) varía en respuesta al tipo de cambio real R (R=e/P)18; donde e es el tipo de cambio nominal. Ambos impactan sobre R de manera inversa. En el gráfico 1 se observa que, ante un descenso de P, Y debe ser necesariamente mayor ya que además del efecto saldos monetarios reales, las exportaciones netas aumentan debido al efecto “mayor competitividad” por una suba del tipo de cambio real. Contrariamente un aumento de P implica una apreciación real o caída del tipo de cambio real (atraso cambiario), lo que significa “menor competitividad”; en este caso las importaciones están relacionadas con la producción interna o ingreso: a mayor nivel de producción doméstica, mayor será el volumen de importaciones, lo que implica una alta elasticidad ingreso de las importaciones19, mientras que por su parte las exportaciones son muy poco (o nada) elásticas respecto del ingreso, Y.
Si tanto las exportaciones como las importaciones dependen del tipo de cambio real significa que estas dos variables dependen de los precios. Podemos suponer, entonces, que para cada nivel de ingreso existe un nivel de tipo de cambio real que salda la cuenta corriente (curva XN=0 en el gráfico 2). Si el precio no es el que permite igualar XN a cero, estamos en una posición por fuera de la función XN=0, déficit o superávit.
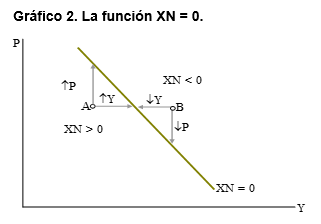
Si los precios son altos con respecto a la curva XN=0, es decir si estamos en un punto como el B en el gráfico 2, los productos nacionales son demasiado caros para el resto del mundo y, por lo tanto, no se está exportando lo suficiente. Simétricamente, ello significa que se compra demasiado al resto del mundo porque los precios de los productos importados son baratos respecto de los nacionales. Ergo, en un punto como el B, estamos en una situación de déficit comercial (B es un punto de alto ingreso y déficit comercial). Entonces, cuando tenemos alto ingreso; es decir bajo desempleo y alto uso de capacidad instalada; aumenta la propensión al déficit externo, o faltante de divisas. Contrariamente, en un punto como B, los precios internos deben bajar para que aumenten las exportaciones y disminuyan las importaciones (aumentan las exportaciones netas). Es decir, P debe bajar para que suba el tipo de cambio real R y, de esta manera, se hagan más baratos los productos nacionales, logrando corregir el déficit externo existente en B. Otra forma de corregir el desequilibrio en B es con una recesión que contrae las importaciones, las cuales bajan al ser elásticas respecto del ingreso; mientras que las exportaciones no caen porque éstas dependen del ingreso del resto del mundo (no del ingreso nacional).
Si los precios son bajos con relación a la curva XN=0 como en el punto A, los productos nacionales son más baratos para los compradores del resto del mundo y, por lo tanto, las exportaciones netas aumentan, y dado que los productos importados respecto a los nacionales son demasiado caros, las importaciones caen. En consecuencia, en un punto como A, estamos en una situación de superávit comercial. Nótese que en A el ingreso es demasiado bajo por lo que las potenciales presiones al alza de Y inducirían un aumento de las importaciones. Por otro lado, este desequilibrio puede resolverse por la vía de una caída en el tipo de cambio real, o por un aumento de los precios internos perdiendo competitividad.
En el gráfico 3 puede verse el efecto de una pérdida de valor de la moneda local (depreciación o devaluación). Debe notarse que una devaluación nominal o aumento del tipo de cambio nominal e puede verse contrarrestada por el aumento de los precios domésticos. Esto significaría que, en términos reales, la devaluación no produce efecto alguno sobre la competitividad real. Para suponer los desplazamientos ocurridos en el gráfico 3, debemos suponer que cambia e y que los precios no cambian o que e cambia en una cuantía diferente a P de modo que, si e/P aumenta, entonces se verifica una depreciación real mientras que, si e/P cae, entonces se verifica una apreciación real. Asimismo, para indicar desplazamientos, dado que P es uno de los argumentos explicados, se debe suponer a e como una de las variables exógenas, la cual al modificarse explica cambios de función. O sea, los cambios en P explican desplazamientos a lo largo de la función XN=0 mientras que los cambios de e y P* indican que la función XN=0 se desplaza.
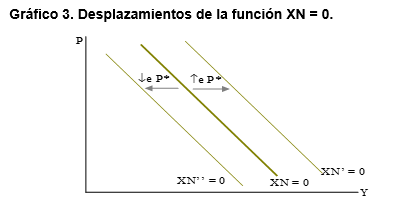
El desplazamiento a la derecha de la función XN=0 puede deberse a una devaluación o depreciación del tipo de cambio20. Como resultado, los bienes foráneos se tornan más costosos, con lo cual las importaciones se reducen y las exportaciones se vuelven más competitivas, por lo que XN=0 se desplaza a XN’=0. En el caso contrario, una caída del tipo de cambio nominal reduce la competitividad externa y la función se desplaza a XN’’=021.
2.1.2 Oferta y Demanda agregada en una economía abierta con ajuste automático
Si los empresarios ajustan instantáneamente los precios en respuesta a subas de salarios nominales (W), manteniendo constante el salario real (W/P), la función de oferta agregada (OA) será vertical (gráfico 4), lo que representa un nivel de producto de pleno empleo o curva de OA clásica. Nótese que para la OA típica de pendiente positiva, una suba de precios implica que aumenta el nivel de producción, al menos en el corto plazo; lo que es posible con desempleo. La suba de precios se lee, en realidad, como una caída del salario real (el aumento de P implica que cae W/P); luego, como los costos son menores, los empresarios pueden aumentar la oferta obteniendo mayores beneficios. En otras palabras, la oferta tiene pendiente positiva mientras los empresarios perciban a la suba de precios y al aumento de la producción como mejora de su ecuación costo-beneficio. Pero, una vez que la producción alcanza su nivel de pleno empleo, aumentan únicamente los precios. En el gráfico 4, mostramos el equilibrio global en el punto E, intersección entre la oferta, la demanda agregada y el equilibrio de cuenta corriente XN=0; donde no hay escasez de divisas y el nivel de ingreso o producción Ye es el nivel de producto de pleno empleo. Al mismo tiempo, como no hay desequilibrio en ninguno de los mercados, entonces no existirán presiones inflacionarias ni deflacionarias.
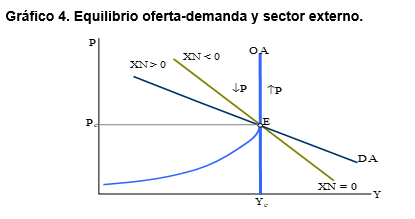
En suma, el punto E refleja el equilibrio macroeconómico en una economía abierta donde intervienen los mercados de bienes, dinero y trabajo. Aún más, dado que el punto E se alcanza cuando todos los mercados funcionan en equilibrio, es un punto que podríamos calificar como el “paraíso” para el enfoque de ajuste automático de mercado.
En rigor de verdad, dicha situación de equilibrio general es muy difícil (por no decir imposible) de alcanzar en el mundo real. No obstante, el hecho de saber dónde debiera situarse idealmente, nos da la posibilidad de analizar los puntos de desequilibrio, y dados los supuestos que se utilicen, entender hacia donde se direccionará la economía según las fuerzas que operen sobre las diferentes variables.
La filosofía política detrás de la secuencia de ajuste automático, tal como lo visto más arriba cosiste en “dejar actuar a las fuerzas del mercado” lo que implica que cualquier intervención política como -por ejemplo, el uso de la política monetaria o devaluaciones para remediar el desempleo-, redundará en más desempleo y recesión por causa de la macroeconomía desordenada que genera distorsión de precios relativos e inflación. Al intensificarse la inflación, el sistema económico deviene más inestable y menos previsible, resultando en menores tasas de: inversión, empleo y producción. Por lo tanto, para no empeorar aún más las cosas, los economistas defensores del ajuste automático sostienen que la mejor estrategia es dejar operar al mercado auto-equilibrador, lo que conduce al mejor resultado posible; volviendo a nuestro ejemplo concreto nos conducirá al final del camino al punto E del gráfico 4. Sin embargo, la realidad nos indica que dicho ajuste puede ser prolongado y penoso, no llegando a concretarse jamás tal como ocurrió a la postre del último tramo de la convertibilidad en Argentina y su abrupto final.
2.1.3 La realidad: Desequilibrios y ajustes OA-DA con desempleo y déficit externo
El gráfico 4 puede ser perfecto en términos del funcionamiento macroeconómico y muestra un punto calculable a partir de un sistema de ecuaciones. Por cierto, diferentes métodos de cálculo permiten una estimación precisa de cuanto es el nivel de producto en el punto E. Ahora bien, más allá de que, en los hechos, los equilibrios simultáneos son imposibles, podemos aplicar este esquema a situaciones de equilibrio / desequilibrio entendiendo las dinámicas y las estabilidades sistémicas y no los puntos estáticos o muertos que siempre nos indican los equilibrios.
Para analizar los desequilibrios y las políticas que pueden corregirlos, debemos considerar que, al igualar la oferta y la demanda agregadas, los ajustes que suceden ante perturbaciones en los niveles de ingreso y gasto, dependen del régimen cambiario vigente. Podemos, en este sentido, remarcar dos cosas que efectivamente pasaron en la historia argentina entre el 1/04/1991 y el 20/12/2001: 1) imperó, por ley,22 un sistema de tipo de cambio fijo, en su variante más rígida ‘caja de conversión’ 2) hubo una importante tasa de desempleo, superando los dos dígitos durante casi todo el período, inclusive en la etapa que la economía creció (1991-1998); la tasa de desempleo se potencia con la recesión del final de la convertibilidad.
Recordemos que, en un sistema de tipo de cambio fijo, el banco central se compromete a mantener fijo el precio de la divisa de referencia (el dólar), por lo que se fija un precio para el dólar y, cada vez que existe un exceso de demanda de dólares, o sea un déficit global en el balance cambiario, el banco central utiliza sus reservas, vendiendo los dólares que el mercado le demanda. Simétricamente, cada vez que existe un exceso de oferta de dólares, o sea un superávit global de divisas, el banco central crea medios de pagos adicionales, tales como pesos o bonos, para comprar el excedente de dólares resultante.
Es decir, el banco central (des)acumula o pierde reservas dada la restricción auto-impuesta para garantizar la estabilidad del tipo de cambio nominal, de lo cual se desprende que la emisión está unívocamente ligada a la oferta y demanda de divisas en el mercado cambiario. O sea, que el vínculo, entre régimen de tipo de cambio fijo y política monetaria, depende de los saldos de la balanza de pagos. Por consiguiente, si el banco central compra con emisión monetaria el exceso de oferta de divisas, habrá inyección monetaria, mientras que si vende reservas para cubrir el exceso de demanda de divisas habrá ajuste monetario. Es decir, la política monetaria pasa a ser endógena, pasa a depender de la entrada de capitales, o dicho de otra forma si en el mercado cambiario sobran dólares se acumulan activos de reservas y aumenta la oferta monetaria y consecuentemente el crédito doméstico (baja la tasa de interés); contrariamente si los dólares son escasos se pierden reservas de divisas y cae la oferta monetaria y se contrae el crédito doméstico (sube la tasa de interés)23, cae la producción y cae el consumo.
Así las cosas, en una situación de desempleo y déficit de cuenta corriente imperante durante la convertibilidad, es interesante analizar de qué forma operaron los ajustes y hasta qué punto se logró ajustar a las diferentes variables, en concreto ¿cuáles son los efectos que operaron en el sistema económico y hacia donde se movieron las variables? Este ajuste debiera analizarse teniendo en cuenta que durante dicha etapa se propuso mantener la paridad peso /dólar fuese cual fuese el contexto macroeconómico local e internacional prevaleciente, a tal punto que la situación acuciante, por el faltante de divisas, se mantuvo a rajatabla sobre la creencia de que se suscitaría un ajuste automático que reconduciría la economía al equilibrio. Una justificación de esta sorprendente decisión pasiva, de los hacedores de política económica de entonces, se remite al fundamentalismo teórico, que pone de relieve la especificidad de las ciencias sociales, tal como lo hemos explicado más arriba. El gobierno de entonces fue preso de su propia trampa ideológica que daba sustento al sistema de convertibilidad. En efecto, luego de más de tres años de recesión (septiembre 1998 - enero 2002) y de los eventos políticos de diciembre 2001, el gobierno no abandonó su teoría, pero no tuvo otra opción que abandonar el poder; con el cambio de gobierno, anticipadamente según el mandato constitucional; se abandonó también el régimen convertible lo qué terminó siendo una salida con devaluación. ¿Cómo llegamos a tal crisis? Principalmente debido a la intransigencia teórica - ideológica, que condujo a los gobiernos de los años 1990, a no apartarse siquiera un ápice de la filosofía del ajuste automático. Estos dos gobiernos (Menem y de la Rúa) siguieron la prerrogativa de que la “moneda nacional” debe ser convertible en moneda fuerte (dólar), o inclusive eliminada (dolarización). Estos gobiernos discursivamente se aferraron a la “libertad” de mercados y la libre circulación de capitales para generar las condiciones de competencia y crecimiento. El epílogo de estas políticas tuvo lugar junto a la peor crisis económica de la historia argentina (2001-2002). Cabe agregar que el gobierno asumido en diciembre 2023, sigue los mismos postulados monetarios, arguyendo que el superávit fiscal es la condición necesaria y suficiente para la estabilidad y el crecimiento. A pesar de no tener un régimen de convertibilidad por ley, el gobierno asumido en 2023 se auto-impone ajuste monetario, además de ajuste fiscal.24 La justificación filosófica es el ajuste automático que funciona igual que en la convertibilidad, con sendas particularidades, ya señaladas.
2.1.4 El proceso de ajuste automático en el largo final de la convertibilidad
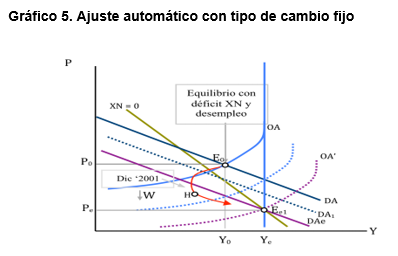
En el Gráfico 5 se muestra la secuencia del ajuste automático aplicable al caso argentino del fin de la convertibilidad 1998-2001. El objetivo del ajuste es que la economía pase del punto E0 a Ee1. El punto Ee1 indica el equilibrio deseado con menores precios Pe, salarios equilibrados en el nivel de pleno empleo y mayor nivel de producción Ye. Se trata del equilibrio perfecto al que aspira un sistema de libre competencia sin regulaciones (sistema de libertad absoluta), tal como el presentado en el punto E del Gráfico 4 (el paraíso). Dicho punto equivale ahora, en el Gráfico 5, al punto Ee1. Las políticas liberales se propusieron alcanzar el punto Ee1, pero en la práctica tropezaron con la penosa y larga recesión 1998-2001, es decir el ajuste automático no logra revertir la caída del producto alejándose constantemente del imaginario punto de ocupación plena.
Veamos este proceso en el gráfico 5: el punto E0 es un punto de equilibrio entre oferta y demanda agregada, aunque implica déficit de cuenta corriente (XN<0) y desempleo (Y0
Durante la convertibilidad se verificó déficit de cuenta corriente, lo que implicó necesidad de financiamiento e incremento de la posición deudora de la cuenta financiera. Esto es coherente con el ingreso de capitales, o sea deuda e inversión extranjera directa, que creció significativamente durante este período. Claro está que en el año 2001 los activos de reservas empezaron a escasear. Cuando dichos flujos de capitales (deuda) dejan de financiar el rojo de cuenta corriente, entonces empiezan a caer las reservas, y a medida que se profundiza la caída de reservas, se genera un proceso de fuertes presiones devaluatorias sobre el tipo de cambio. Tal situación se refleja en la ecuación de la balanza de pagos (BP=CC+CF= ΔR)25, donde vemos que las reservas aumentan o bajan (ΔR) por dos fuentes: por un lado, la cuenta corriente (CC) –negativa durante los años 1990–, y por el otro, la cuenta financiera –incrementando el pasivo (deuda), o reduciendo activos (privatizaciones y fusiones) durante los años 1990–26. En rigor, los dólares que ingresan por la cuenta financiera son recursos no propios, es decir deuda externa que se incrementó en el período. En otras palabras, al contrario de los países que incrementan su competitividad obteniendo divisas por la cuenta corriente, los dólares de los años 1990 ingresaron por deuda e inversiones extranjeras. Hacia finales de los años 1990 y el año 2000 se revirtió el flujo de capitales, por lo que mantenerse en el punto E0 con deuda resultaba crecientemente difícil. Al limitarse el endeudamiento externo, el banco central se vio obligado a vender divisas para mantener el tipo de cambio nominal al nivel previamente comprometido por ley ($1=US$1). Esta situación significa que en E0 la demanda de divisas estaba creciendo a un ritmo muy superior a la oferta de divisas, por lo que se generó una presión devaluatoria. A partir de aquí el banco central adoptó una postura vendedora (perdiendo reservas), o sea, puso a disposición del mercado cambiario, obligadamente, la oferta de divisas para evitar la devaluación. Luego, dado el déficit de divisas, el banco central pierde reservas para preservar el valor de la moneda local, esperando que se estabilicen los mercados y que los capitales externos vuelvan a financiar el déficit de cuenta corriente, o que la economía mejore su competitividad. Cabe aclarar que, por lo general en tales situaciones, los bancos centrales tratan de evitar por todos los medios que se devalúe la moneda, mientras en los mercados cambiarios los operadores especulativos persiguen el objetivo contrario: esperan un salto cambiario porque de esa manera sus tenencias en moneda extranjera valdrán mucho más en términos de la moneda local. Esta presión devaluatoria ha caracterizado, desde la segunda mitad del siglo XX, a la economía argentina.27
Desde el punto de vista macroeconómico, el paraíso es el punto E del Gráfico 4 o el punto Ee1 del Gráfico 5. Pero en realidad, como ya explicamos, durante la convertibilidad la economía argentina se encontraba en el punto E0 del Gráfico 5. ¿Cómo es el camino desde E0 hasta Ee1? El ajuste automático nos dice que primero la economía debe contraerse, o sea, bajar algunos escalones del purgatorio, para luego tomar impulso e ir directo, sin escalas, hacia el paraíso señalado por el punto Ee1. Tal trayectoria está indicada por la línea curva en rojo que conforma un bucle hacia la izquierda y abajo para luego redirigirse hacia el paradisíaco punto Ee1 a la derecha y debajo de E0.
Ahora repasemos esta trayectoria partiendo justamente desde el punto E0. Como ya explicamos, en el punto E0 el banco central vende dólares, lo que significa que la política monetaria es contractiva. Como consecuencia de este proceso, la base monetaria (circulante más depósitos y por lo tanto el crédito) se retrotrae de manera endógena y, debido a la falta de moneda, la demanda agregada también cae, agudizando el proceso recesivo. Dicho de otra forma, mantener fijo el tipo de cambio nominal en presencia de un déficit de cuenta corriente creciente y persistente, implica una venta (o pérdida) de reservas equivalente a una contracción de la base monetaria. Por consiguiente, a medida que el banco central vende (o pierde) reservas, la demanda agregada se reduce, desplazándose hacia atrás; por ejemplo, hacia DA1 en el Gráfico 5. Es evidente que el desplazamiento hacia atrás de la DA significa recesión y desempleo –ya que nuestro punto de partida E0 se encuentra a la izquierda de la oferta de pleno empleo, Ye– y que si el producto continúa corriéndose más a la izquierda se agudiza aún más el desempleo. En tal situación, los salarios están bajando debido al alto nivel de desempleo. Por otro lado, dado que el ajuste automático implica una flexibilidad absoluta de precios y salarios nominales, estos últimos deberían bajar más que los precios (caída del salario real) mientras persista el desempleo. A medida que los salarios nominales caen, el salario real también disminuye28. Luego, como el salario real es más bajo, los empresarios empiezan a producir más, debido a que su ecuación costo-beneficio mejora. Mientras los salarios reales sigan bajando, aumentarán los niveles de empleo y de producción doméstica, por lo que la oferta agregada se desplazará a la derecha. El desplazamiento expansivo de la oferta agregada, culmina por restablecer el equilibrio en el punto Ee1, donde el nivel de precios y los salarios nominales son más bajos, y que representa el paraíso porque, en tal situación, se ha alcanzado el pleno empleo y no existen presiones deflacionarias ni inflacionarias. Al mismo tiempo, en Ee1 se ha recompuesto el equilibrio de cuenta corriente, dado que los precios más bajos de los bienes nacionales implican una subida del tipo de cambio real (R) y, por lo tanto, una mejora de la competitividad. En otras palabras, la teoría dice que luego de la recesión deviene el crecimiento si se deja actuar libremente a las fuerzas del mercado, las cuales nos conducen indefectiblemente al punto Ee1.
Explicitando un poco más este argumento sobre la necesidad del “ajuste” basado en la “libertad” de mercado, podríamos decir que el camino emprendido desde el punto E0 hasta H del gráfico 5 es absolutamente necesario para reconducir la economía al crecimiento; es algo así como la trillada metáfora del túnel oscuro que hay que atravesar. Pero ¿es posible ver la luz al final del camino? ¿una vez que las variables se acomoden automáticamente, viene el paraíso? Nuevamente, tenemos una discusión insalvable entre teoría y realidad.
2.1.5 El ajuste nunca alcanza: traumático desenlace de la convertibilidad
El punto paradisíaco: “Ee1”, era algo así como la luz del túnel luego de transitar una dolorosa y oscura recesión. Dicho punto era el objetivo a alcanzar con el régimen de convertibilidad, el cual se lograría gracias a la flexibilidad de todos los precios y salarios a excepción del tipo de cambio. Como fuimos señalando, dado el vínculo inseparable entre los formadores de precios de la sociedad argentina y el valor del dólar, el ancla cambiaria pretendía calmar expectativas devaluatorias, generar previsibilidad y bajar la inflación. Este objetivo había sido logrado durante gran parte de los años 1990, pero la crisis de fines de 2001 terminó de manera traumática con la convertibilidad. O sea, Ee1, que era el punto (paraíso) prometido, y al cual se llegaría gracias al ajuste automático, quedó perdido en el horizonte. No solamente dicho punto Ee1 nunca fue alcanzado, sino que la trayectoria marcada por la curva gruesa en rojo del Gráfico 5 nunca se direccionó hacia Ee1, es decir, la economía después de finales de 1998 hasta la salida de la convertibilidad en enero 2002 siempre se movió hacia la izquierda, lo que significa más recesión y más desempleo. El fin del modelo de convertibilidad se produjo en medio de una violenta crisis política y social, con un altísimo nivel de desempleo y desmonetización creciente por la alta demanda de dólares y trampa de liquidez29. La economía se alejó cada vez más de E0, pero en dirección diagonal hacia la izquierda y hacia abajo. Este direccionamiento del ajuste implica deflación30 y recesión. Es decir, la curva gruesa roja nunca siquiera amagó apuntar hacia Ee1, se quedó en un punto como H, a partir del cual se abandonó la trayectoria del ajuste automático del modelo de convertibilidad.
Insistimos que el punto Ee1 fue la meta deseada por los economistas que defendían la operatoria con “libertad” del ajuste automático, aunque desafortunadamente el resultado visible fue un enorme costo socioeconómico que terminó afectando a toda la sociedad y en particular a los sectores más vulnerables. O sea, la teoría auguraba un camino hacia el paraíso, pero nunca dejamos de apuntar al infierno. En el punto H se abandonó obligadamente la convertibilidad, lo cual marcó el fracaso inexorable de las políticas de ajuste que se implementaron para mantenerla.
En efecto, luego de más de tres años de recesión y ante la imposibilidad de continuar con el ajuste automático, signado por la masacre del 20 de diciembre de 2001 en Plaza de Mayo y la sucesión de cinco presidentes luego de la salida de Fernando de la Rúa en helicóptero (punto H del gráfico 5), se abandona definitivamente el régimen de convertibilidad.
10En Médici (2017) se compila una serie de textos que abordan la problemática cambiaria desde las dimensiones principales para la economía argentina.
11 Por otro lado, vale reconocer que estos autores no aprobaban de manera contundente utilizar el tipo de cambio como instrumento de política para el desarrollo. Pero, por otro lado, la experiencia de industrialización de los países del sudeste asiático se valió de un tipo de cambio real alto y estable, lo que implica el impacto positivo de las políticas cambiarias sobre el desarrollo. Una multiplicidad de trabajos demuestra y cuantifica el éxito en el crecimiento industrial del sudeste asiático por medio de políticas industriales activas y manteniendo estable un tipo de cambio competitivo. Ver, por ejemplo, Arceo (2011).
12 En general el pass through, definido como el pasaje del aumento del tipo de cambio (precio del dólar) al aumento de precios, es bastante significativo, aunque existen períodos donde se produce un desfasaje importante entre ambas variables, lo que da lugar a una variación importante del tipo de cambio real. Por ejemplo, en 2002 (tomando diciembre contra enero), el IPC (índice de precios al consumidor) se incrementa en un 37% y el tipo de cambio se depreció casi un 250%. Esto implica un fenomenal ajuste del tipo de cambio real. Al mismo tiempo, implica una pérdida importante del poder adquisitivo, teniendo en cuenta que el crecimiento del índice de salarios fue para dicho período de, a penas, casi 8%.
13 Un ejemplo de este tipo de devaluación es la ocurrida en diciembre de 2023 en Argentina; si bien podría discutirse la necesidad de una corrección cambiaria dada la escasez de divisas, la excesiva magnitud del salto cambiario de casi 120% en esa instancia superó la apreciación precedente por las altas tasas de inflación mensuales que se aceleraron desde mediados 2022 y durante 2023.
14 Este proceso devaluatorio se ve reforzado por las expectativas de devaluación y es indetenible con las condiciones dadas de la economía argentina. Tal como plantea Diamand (1973) “aun suponiendo disciplina fiscal y sector asalariado disciplinado que no pide incrementos salariales, el presupuesto quedaría desequilibrado ante la primera crisis de balanza de pagos, a raíz de la inflación cambiaria” (p.86).
15 Para el FMI (citado más arriba) la emisión con respaldo y el crédito externo (deuda externa) no genera inflación. En realidad, la disponibilidad de divisas permitiría aumentar la liquidez y el crédito interno generando reactivación sin provocar inflación cambiaria. Es interesante señalar que la convertibilidad implica un paso previo a la dolarización, sobre lo cual se especulaba hacia fines de la década de 1990, luego de que la posición del sector externo empezaba a debilitarse.
16 Esta extrapolación requiere considerar que la convertibilidad implica, tanto jurídicamente como de facto, el anclaje nominal del dólar, mientras que en los períodos de ajuste subsiguientes (v.g. los ajustes a partir de 2016) no existe dicha limitación, lo cual impacta más que nada en las expectativas de devaluación. Sin embargo, la lógica del ajuste automático de mercado, tiene el mismo sentido en los diferentes períodos. Obviamente, el hecho de no anclar, por ley, las expectativas cambiarias, modifica el escenario macroeconómico tornándolo más inestable. En tal sentido, si la política de ajuste automático se aplica en un contexto menos estable, se esperaría un resultado similar en un plazo relativamente menor. Asimismo, podrían discutirse diferencias respecto del resultado fiscal o del ancla salarial aplicados con diferente intensidad por diferentes gobiernos. Más allá de estas cuestiones, el rumbo económico (o plan si es que cabe el término) tiene la misma filosofía orientativa de ajuste tendiente a buscar el equilibrio fiscal; por otro lado, el resultado externo de cuenta corriente se somete durante la convertibilidad al ajuste automático del balance de pagos, cosa que posteriormente es difícil sostener por la restricción financiera que impide el acceso al mercado internacional (aunque debemos resaltar la vuelta al Fondo Mondo Monetario Internacional, por ejemplo en 2018 y 2025); pero se repite la lógica de tipo de cambio planchado que perjudica la competitividad industrial. Estas aristas de investigación exceden lo tratado en este artículo, por lo que las continuaremos en el futuro.
17 El ajuste automático refiere a la mecánica de ajuste de mercado en un escenario de precios perfectamente flexibles, una didáctica lectura de cómo funciona el mecanismo en economía abierta lo encontramos en el manual de Dornbush et al (2009), capítulo 20, en especial pp. 507-520. En nuestro caso hemos retomado la conceptualización hecha en Naclerio et al. (2007).
18Suponemos al índice de precios internacionales igual a cero, ya que la evolución de dicho índice modifica el tipo de cambio real.
19 Varios autores han escrito sobre la ley Thirwall (1979) y sus efectos en países en desarrollo, por ejemplo, Wainer (2018).
20 Esto sería considerar el efecto expansivo de la devaluación (cosa poco o nada aplicable a la historia argentina). En realidad, las devaluaciones en la historia argentina tienen un impacto recesivo. Es decir, prevalece el efecto pérdida de ingresos.
21Un razonamiento similar puede hacerse con respecto a los precios internacionales P*. Un aumento de los precios internacionales reduce las importaciones y aumenta las exportaciones de los bienes domésticos que compiten con los bienes externos, por lo que la función se desplaza a XN’=0. Inversamente, una caída de P*, desplaza la función de exportaciones netas a la izquierda a XN’’=0.
22 Ley de Convertibilidad del Austral, ley N°23.928, sancionada el 27/3/1991. Durante la convertibilidad de los años 1990 se adopta el sistema de tipo cambio fijo tipificado como currency board o “caja de conversión”, lo que significa mantener la paridad entre la base monetaria y los activos de reservas internacionales de oro y divisas acumulados en el banco central.
23 Este proceso es congruente con el hecho que el banco central es absolutamente pasivo y está abstraído de aplicar política monetaria, sólo administra los sobrantes o faltantes de divisas. Un caso hipotético de “dolarización” (eliminación del peso), sería similar a la convertibilidad. Sólo que el banco central no tendría el pasivo “circulante”, con lo que su balance no tendría sentido. Desaparecería la función constitucional del banco central de emitir la moneda nacional. La falta de moneda trajo problemas serios en el funcionamiento de la economía, lo que lleva a diferentes administraciones provinciales a emitir bonos. Por ejemplo, en la etapa final de la convertibilidad se emitieron 22 cuasi-monedas. Además, por el faltante de moneda varias comunidades locales crearon y adoptaron sus propias monedas, los denominados “bonos trueque”.
24 El ajuste fiscal es indefectiblemente recesivo y en contextos de crisis cambiarias la evidencia empírica es muy contundente para países emergentes (y Argentina en particular). En efecto, los trabajos empíricos muestran una significativa correlación entre crisis cambiarias no recesivas y la política fiscal expansiva; ver, por ejemplo: Bortz y Zeolla (2017).
25 Consideramos la cuenta corriente CC, (que puede ser utilizada como proxi de la función XN y de su equilibrio explicada en el gráfico 2: XN=0), la cual si es positiva implica capacidad de financiamiento hacia el resto del mundo, en cambio cuando la CC es negativa implica necesidad de financiamiento del resto del mundo; (no estamos considerando otras dos partidas, por lo general cuantitativamente menos importantes: Cuenta Capital y Errores y Omisiones). Cabe aclarar que los activos de reservas están subsumidos en la cuenta financiera (CF), aquí los hemos separado, para indicar dos tipos de partidas dentro de la cuenta financiera: por ejemplo, cuando aumenta la deuda con un organismo internacional (v.gr: FMI) implica un mayor pasivo, el cual por partida doble implica también un aumento de reservas.
26 El financiamiento del déficit de cuenta corriente y la acumulación de reservas durante los años 1990 en Argentina provino del proceso de privatizaciones de empresas públicas, de inversiones extranjeras que compraron empresas locales y de un salto significativo en el endeudamiento externo público y privado.
27 El faltante de dólares se traduce en restricción externa. Durante la convertibilidad se continuó con el agravamiento de la restricción externa, la cual ya se había agravado durante la dictadura cívico-militar de 1976-83; en dicha triste etapa el endeudamiento externo no generó mayor competitividad industrial sino, más bien un proceso de valorización financiera (Basualdo 2017). La misma impulsó las crisis financieras (y cambiarias), determinantes en el proceso de desindustrialización de las décadas posteriores. En efecto, devienen: la crisis de la deuda de 1982, la hiperinflación de 1989-1990, la crisis bancaria de 2001. Asimismo, en 2018 se verificó una depreciación del peso frente al dólar de aproximadamente el 100% y una significativa fuga de capitales, de más de 27.000 millones de dólares, que se aceleró fuertemente desde que estalló la crisis cambiaria en abril de 2018, la cual se prolongó durante 2019. El acuerdo con el FMI autorizó un stand by inédito de 56.300 millones de dólares durante 2018, de los cuales se desembolsaron 45.000 millones antes del cambio de administración el 10/12/2019. A pesar de ello, desde 2020 se verifica un serio faltante de divisas. Eso significa que las divisas desembolsadas por el FMI se fugaron, o sea se vendieron en el mercado de cambios.
28 Nótese que, para que el salario real caiga, el salario nominal debe caer más que los precios. La política implementada esperaba que se produjese un ajuste deflacionario automático el cual se vio limitado por la resistencia de los asalariados, lo cual no impidió que bajasen fuertemente los salarios.
29 En Argentina, desde hace al menos medio siglo, hay una evidencia que podríamos denominar “histeria colectiva por el dólar”. El ahorro está dolarizado y la trampa de liquidez del dólar implica el disfuncionamiento del mercado financiero. Técnicamente, la trampa de liquidez es cuando en el mercado de dinero toca una tasa mínima (máximos precios de los activos financieros o bonos), la cual no puede bajar por más que el banco central haga inyecciones de liquidez. Por lo tanto, cualquier expansión monetaria no se traduce en caída de tasas de interés (o aumento de precios de bonos), se traduce en mayor liquidez del sector privado, lo que significa, que la expansión monetaria se traduce en mayor demanda de dólares líquidos (dólar colchón). Pero, además, las operaciones inmobiliarias están dolarizadas y gran parte de las inversiones se piensan en dólares. El dólar no es un precio más, es el precio de los precios.
30 Es importante recordar que el Gobierno de Fernando de la Rua, que culminó con D.F. Cavallo en el ministerio de economía (implementador de la convertibilidad); culminó su mandato con un IPC=-2,3%. La crisis argentina del año 2001 se da con una caída en el índice de precios (IPC), de 1,5%. La crisis de 2001 es efectivamente con recesión y deflación tal como ha ocurrido en las grandes depresiones mundiales desde 1870 y 1930.
El modelo presentado muestra que, desde fines de 1998, se observó un alto desequilibrio externo (el tipo de cambio real se había apreciado notoriamente31). La crisis productiva, en particular industrial, se profundizó en un esquema de valorización financiera con creciente endeudamiento en divisas, y una vuelta de expectativas de devaluación. Hacia fines del año 2000 y durante el 2001, la percepción de un alto riesgo de default hizo que el público retirara los depósitos y se propagaran temores sobre una eventual corrida cambiaria. Algunos autores tales como Frenkel y Taylor (2006) sostienen que uno de los principales defectos de la regulación y supervisión del mercado financiero argentino durante los años 1990 ha sido la explícita promoción de un régimen bi-monetario (pesos y dólares) para los créditos y depósitos realizados en los bancos comerciales. Durante dicha etapa se incentivó el endeudamiento en dólares, lo que incrementó el costo de salida de la convertibilidad, debido al evidente descalce entre los activos en pesos y los pasivos dolarizados. En otras palabras, al devaluarse la moneda, deudas en dólares y créditos en pesos, conduce, inexorablemente, a la quiebra el sistema.
Con el fin de evitar una crisis bancaria generalizada y mantener la convertibilidad (cosas que como dijimos no pudo finalmente evitarse), el gobierno estableció, en diciembre de 2001, restricciones a los movimientos de capitales y al retiro del dinero de los bancos32. El objetivo principal de las medidas era contener la demanda de moneda extranjera, preservar el stock de reservas internacionales y evitar la devaluación, es decir, evitar la ruptura del sistema patrón. Pero estos intentos fueron fútiles ya que la fuga de activos externos, que precipitó el colapso del régimen, se aceleró después de la devaluación. El nuevo gobierno reemplazó el régimen de convertibilidad por un sistema de tipo de cambio dual, mientras mantenía los controles de cambio y restricciones a movimientos bancarios. El desdoblamiento cambiario era: un mercado oficial para el comercio y operaciones financieras con una paridad fija de 1,40 pesos por dólar, y un mercado de tipo de cambio flotante abierto al resto de las operaciones33.
Posteriormente, durante los primeros meses de 2002, el sistema cambiario fue unificado, adoptándose un sistema de tipo de cambio flexible. Cuando el tipo de cambio comenzó a flotar, se genera un fuerte aumento del valor de la divisa, provocando el incremento de los precios internos, lo que causó una caída en los salarios reales y, en consecuencia, una contracción aún más fuerte de la demanda agregada. Al mismo tiempo, la especulación y el arbitraje entre diferentes tipos de activos debilitaban aún más al mercado financiero. Recién cuando se detuvo la estampida cambiaria, los activos locales comenzaron a ser más atractivos como sustitutos del dólar. Por otro lado, el precio del dólar alcanzó niveles muy altos, lo que en rigor de verdad fue un fenómeno de sobrerreacción conocido en la jerga como “overshooting” del tipo de cambio nominal y real. Posteriormente, el peso comenzó a apreciarse, luego del pico más alto alanzado en junio 2002 (casi 4 pesos por dólar). Dicha apreciación en términos reales se dio por dos vías: por un lado, por una leve apreciación nominal y por otro, porque los precios internos siguieron aumentando, aunque a ritmo menor.
A partir de aquí se inició otro modelo de post-convertibilidad basado en políticas activas, dejando atrás el ajuste automático de mercado implementado durante la convertibilidad. En la primera etapa de recuperación, con baja utilización de la capacidad instalada industrial, hasta el año 2007, la economía creció significativamente sin sobresaltos cambiarios. Sin embargo, posteriormente (sobre todo a partir del año 2011), la forma de no caer en ajuste recesivo era asignar políticamente el uso de las divisas, fijando diferentes tipos de cambio para importadores y promocionar exportaciones industriales. Es decir, la clave de crecimiento fue la política industrial34, que, en rigor de verdad, nunca terminó de tener la intensidad necesaria como para sostenerse pero que constituye, sin duda, la alternativa viable al ajuste automático.
31El tipo de cambio real multilateral que mide el BCRA sirve como referencia de apreciación o depreciación cambiaria real. Para ver su evolución y metodología ver la página del BCRA. Es el cociente entre el tipo de cambio nominal y él índice de precios doméstico, multiplicado por un promedio de índices de los principales países con los cuales el país comercia. Suponiendo los precios del resto del mundo relativamente constantes, la variación real del tipo de cambio ocurre porque sube el tipo de cambio nominal o porque hay deflación. En este sentido, si el tipo de cambio nominal permanece relativamente estable como ocurre por ejemplo en el primer semestre del año 2026, entonces la inflación de dicho período aprecia el tipo de cambio real. Se observa que en el momento de la crisis del 2001 el valor de dicho índice es de 69,21 en diciembre 2001; en enero 2025 dicho valor es 79,70 continuando en esos niveles. Es una zona claramente de tipo de cambio bajo o demasiado apreciado si miramos la competitividad industrial.
32 El tristemente célebre “corralito”.
33 El desdoblamiento del tipo de cambio -incluye cepo-, que luego fue retomado en Argentina en el 2014, unificado nuevamente en diciembre 2015 y vuelta desdoblar en agosto de 2019, desde entonces son múltiples los tipos de cambio creados para incentivar la liquidación de divisas. Desde abril 2025 se levanta el cepo para personas, pero continúa el cepo a empresas.
34 El ajuste no recesivo depende del éxito de la política industrial. cosa que salvo algún intento en la década de 1946-1955 y 1973-74; nunca se aplicó en Argentina. Cabe aclarar que esta política industrial, es la clave del éxito de los países que crecieron con relativamente baja inflación y aumentos de productividad durante la post- segunda guerra mundial, el milagro de los países del sudeste asiático y China que se ha convertido actualmente, de toda evidencia, en líder industrial. La política industrial no es tema central de este artículo, pero constituye la clave del crecimiento económico.
El ajuste automático es como una promesa de prosperidad que funciona mientras los ajustados soporten el ajuste, creyendo ver la luz al final del túnel. Pero, cuando se pierden las esperanzas por revertir la recesión la teoría empieza a fallar, lo cual se debe a su atadura epistemológica muy sesgada ideológicamente y forzada por los supuestos que rigen los comportamientos humanos y sociales de los modelos utilizados. El caso argentino de finales de la convertibilidad muestra un claro proceso de ajuste para el cual se implementó una política de precios libres, salvo el tipo de cambio convertible, que logró bajar la inflación pero que no evitó el desastre económico.
In fine, el ajuste y la recesión necesarios para mejorar el resultado externo, se compatibilizan con un tipo de cambio real más alto sea que este ocurre porque sube el tipo de cambio nominal, disparando la inflación, como ha pasado en reiteradas crisis cambiarias, o bien porque hay deflación, como ha pasado en el período 1999-2001 en Argentina.
Es importante entender estas limitaciones para no repetir errores que provienen, en gran medida, por los fundamentalismos teóricos. La teoría debe ser una herramienta que nos ayude a explicar la realidad, pero si no funciona; debemos admitir que la razón la tiene la realidad, no la teoría. Entonces debemos buscar otras teorías.
Arceo, E. (2011). El largo camino de la Crisis, Centro Periferia y transformaciones en la economía mundial. Buenos Aires: Cara o Ceca.
Basualdo, E. (2017). Endeudar y fugar. Un análisis de la historia económica argentina, de Martínez de Hoz a Macri. Buenos Aires: Siglo XXI.
Blaug, M. (1985). La metodología de la economía. Madrid: Alianza Universidad.
Borrello, R. (2006). Epistemología de la economía. Buenos Aires: Ediciones Cooperativas.
Braun, O. & Joy, L. (1968). A Model of Economic Stagnation—A Case Study of the Argentine Economy. The Economic Journal; 78(312), 868-887. DOI: 10.2307/2229183.
Bortz, P. y Zeolla, N. (2017). El rol de la política fiscal en episodios de crisis cambiarias. Un estudio para los países emergentes. En Médici, F. (2017). Ed., Discusiones sobre el tipo de cambio: El eterno retorno de lo mismo (págs. 287-309). Moreno: UNM editora.
Diamand, M. (2010) [1973]. Escritos Económicos. Doctrinas Económicas, Desarrollo e Independencia. Rafaela: Garetto Editor.
Díaz-Alejandro, C. F. (1963). A Note on the Impact of Devaluation and the Redistributive Effect. Journal of Political Economy; 71(6), 577-580. DOI: 10.1086/258816.
Dobb, M. (1974). Teoría del Valor y la distribución desde Adam Smith. Ideología y Teoría Económica. Buenos Aires: Ed. Siglo XXI.
Dornbusch, R., Fischer, s. y Startz, R. (2009). Macroeconomía. Madrid: Mc Graw-Hill, 10ma Edición.
Frenkel, R. y Taylor, L. (2006). Real Exchange Rate, Monetary Policy and Employment. United Nations: Department of Economic and Social Affairs, WP Nº19. DOI: 10.18356/db30bcf3.
Friedman, M. (1953). The Methodology of Positive Economics. En Essays in Positive Economics(págs. 3–46). Chicago: University of Chicago Press.
Keynes, J-M. (1936). Teoría general de la ocupación, el interés y el dinero. México – Buenos Aires: FCE.
Krugman, P. & Taylor, L. (1978). Contractionary effects of devaluation. Journal of International Economics, 8(3), 445-456.
Médici, F. (2017). Ed., Discusiones sobre el tipo de cambio: El eterno retorno de lo mismo. Moreno: UNM editora.
Meller, P. (1978). Algunas Críticas a la Metodología de la Ciencia Económica, Estudios de economía, 5 (1), 153-180.
Naclerio, A., De Santis, G. y Narodowsky, P. Eds. (2007). Teoría y Política Macroeconómica: Aplicaciones a la Economía Argentina. La Plata: Ed. UNLP.
Popper, K. (1962). La lógica de la investigación científica. Madrid: Tecnos.
Roll, E. (1987). Historia de las doctrinas económicas. México: FCE.
Thirlwall, A. (1979). The Balance of Payments Constraint as an Explanation of International Growth Rate Differences. BNL Quarterly Review, 32 (128), 45-53.
Wainer, A. (2018). La restricción externa al crecimiento en Argentina en el período kirchnerista (2003-2015). Semestre Económico, 21 (47), 95-122.
Williamson, J. (1990). Latin American Adjustment: How much happened. Washington D.C.: Institute for International Economy.